Quản lý hao hụt nguyên liệu quán cafe: Đo đúng để biết cần sửa ở đâu
Cuối tuần thiếu hai lít sữa không có nghĩa là nhân viên đã pha quá tay hai lít. Có thể một phần dùng thử món, một phần làm lại cho khách, hoặc số tồn đầu kỳ đã ghi sai. Muốn giảm lãng phí, trước hết bạn cần tách lượng đã dùng, lượng dùng có lý do và phần chưa giải thích được.
Bạn có thể bắt đầu bằng vài nguyên liệu quan trọng như hạt cà phê, sữa và cốt trà. Làm rõ cách ghi của những nguyên liệu này trước sẽ hữu ích hơn một bảng kho rất dài nhưng mỗi người nhập một đơn vị.
Trong bài:
- 1. Thống nhất đơn vị và công thức trước khi kiểm kê
- 2. So lượng thực dùng với lượng theo số món bán
- 3. Tìm nguyên nhân trước khi thay quy trình
- 4. Đặt mức tồn và lịch kiểm kê theo quán
1. Thống nhất đơn vị và công thức trước khi kiểm kê
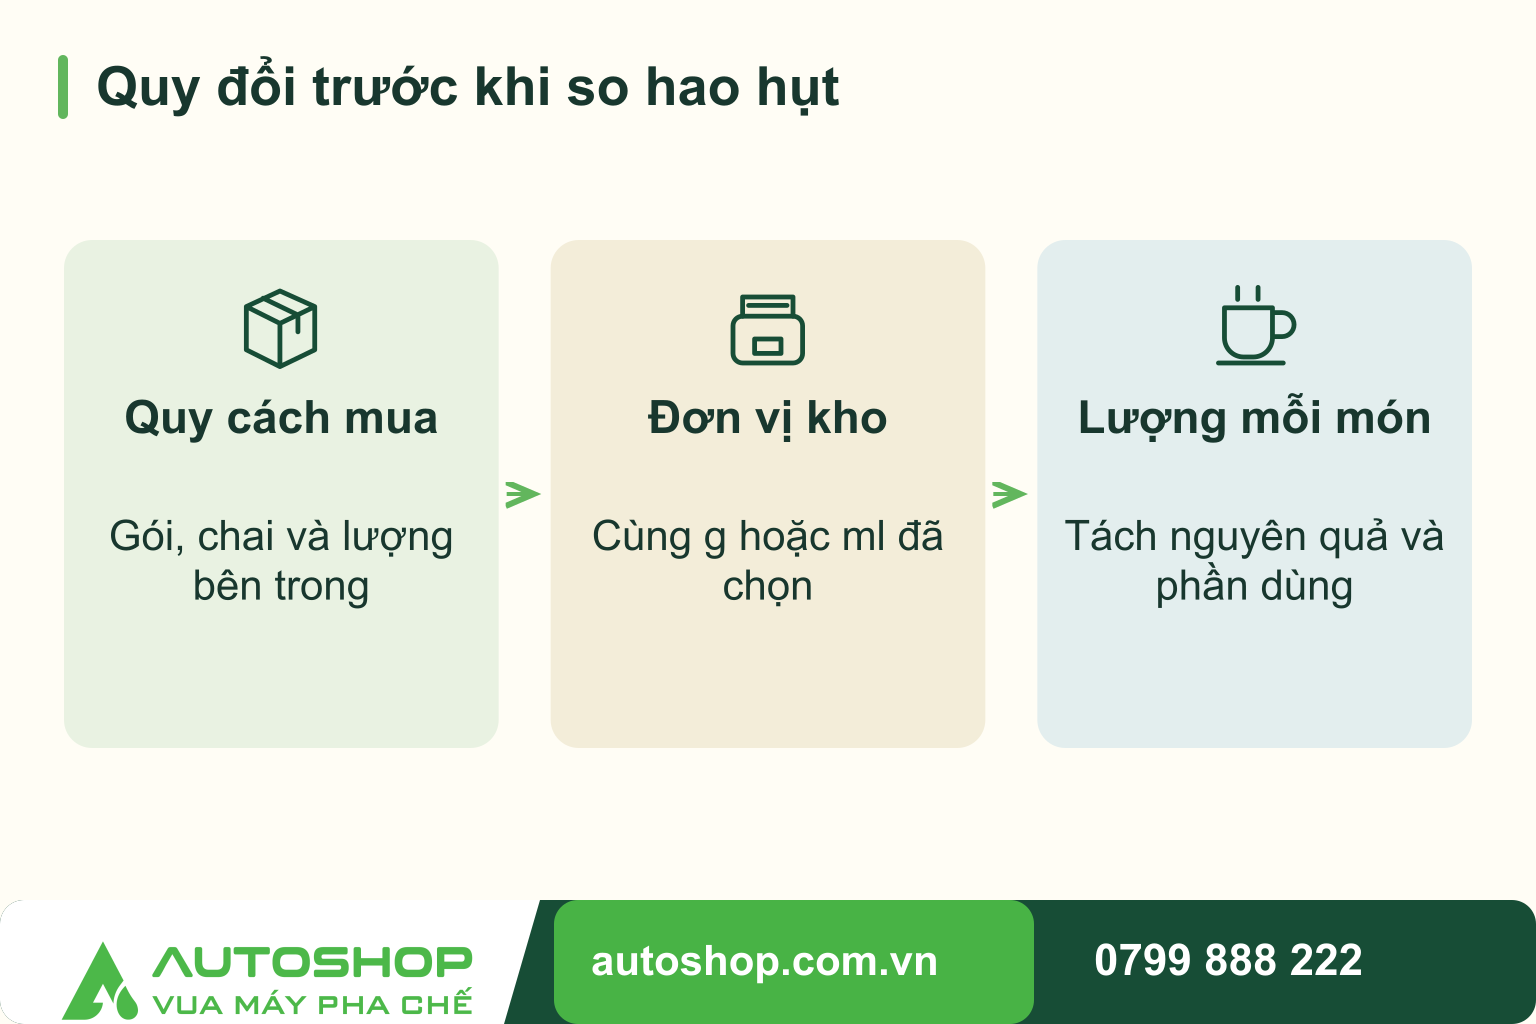
Mỗi nguyên liệu cần một mã hoặc tên dùng nhất quán, đơn vị kiểm kê và quy cách mua. Sữa mua theo hộp có thể theo dõi theo ml; cà phê mua theo túi cần quy đổi ra g. Không cộng “hai chai” của hai dung tích khác nhau thành cùng một lượng.
Trong công thức, phân biệt khối lượng nguyên liệu mua với phần thực dùng. Trái cây còn vỏ khác trái cây đã sơ chế; cốt trà thành phẩm khác lá trà khô. Nếu chuyển nguyên liệu thành một mẻ cốt, ghi lượng đầu vào và lượng cốt thu được, rồi theo dõi cốt như một bán thành phẩm.
| Nguyên liệu | Đơn vị theo dõi gợi ý | Điều cần làm rõ |
|---|---|---|
| Hạt cà phê | g | Cả lượng trong túi và phễu máy; phần xay chỉnh máy ghi riêng |
| Sữa | ml hoặc g theo cách đo thống nhất | Hộp nguyên, hộp mở và lượng dư cần xử lý |
| Trái cây | g ở cùng trạng thái | Cân trước hay sau sơ chế, phần loại bỏ nằm ở bước nào |
| Cốt trà | ml | Mẻ nào, lượng đầu ra và nhãn thời gian |
Muốn so sánh các ca, công thức và đơn vị phải giống nhau. Nếu vừa đổi cỡ ly hoặc đổi cách đo, hãy ghi ngày áp dụng để không diễn giải phần chênh đó thành lỗi pha chế.
2. So lượng thực dùng với lượng theo số món bán
Trong một kỳ, tính lượng đã xuất khỏi tồn bằng tồn đầu + nhập + chuyển vào − tồn cuối − chuyển ra − trả nhà cung cấp. Chỉ cộng hoặc trừ khoản thực sự phát sinh và chưa được ghi ở mục khác.
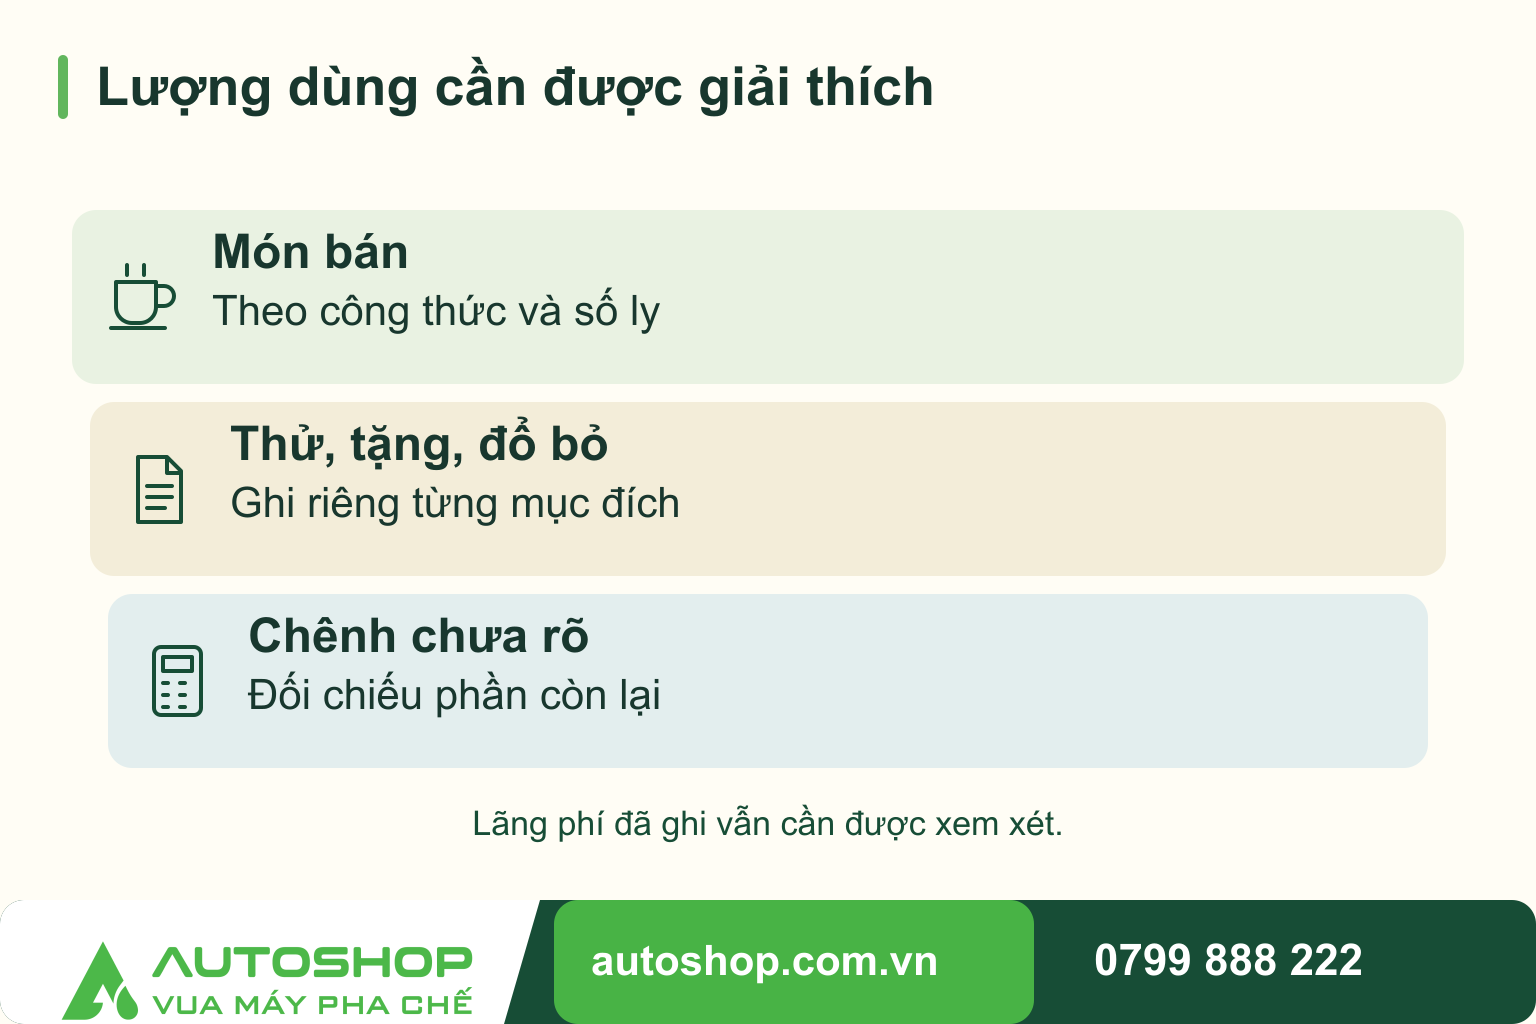
Lượng theo công thức bằng tổng số ly từng món nhân lượng nguyên liệu của món đó. Tách ly bán, ly tặng, ly thử, món làm lại và lượng bỏ để biết phần nào đã có lời giải thích.
Ví dụ minh họa cho sữa trong một ngày, không có chuyển kho hoặc trả hàng:
| Khoản | Lượng |
|---|---|
| Tồn đầu | 5.000 ml |
| Nhập thêm | 10.000 ml |
| Tồn cuối | 3.000 ml |
| Lượng đã dùng theo tồn kho | 12.000 ml |
| Theo số món bán và công thức | 10.500 ml |
| Ly thử, ly tặng đã ghi | 500 ml |
| Sữa đổ bỏ đã ghi | 400 ml |
| Phần chưa giải thích | 600 ml |
Phép đối chiếu là 12.000 − 10.500 − 500 − 400 = 600 ml. Cần tìm nguyên nhân của 600 ml còn lại, nhưng 400 ml đổ bỏ cũng là phần đáng xem xét giảm. Không chỉ chăm làm số khớp rồi bỏ qua lãng phí đã được ghi nhận.
Nguyên tắc đối chiếu tồn đầu, mua và tồn cuối được giải thích trong tài liệu quản lý chi phí nguyên liệu của BCcampus. Khi áp dụng, các khoản điều chuyển và mục đích sử dụng của quán cần được tách rõ. Phần nguyên liệu hủy hoặc chưa giải thích được cũng cần ghi vào sổ theo dõi doanh thu và chi phí để thấy ảnh hưởng đến tiền quán.
3. Tìm nguyên nhân trước khi thay quy trình
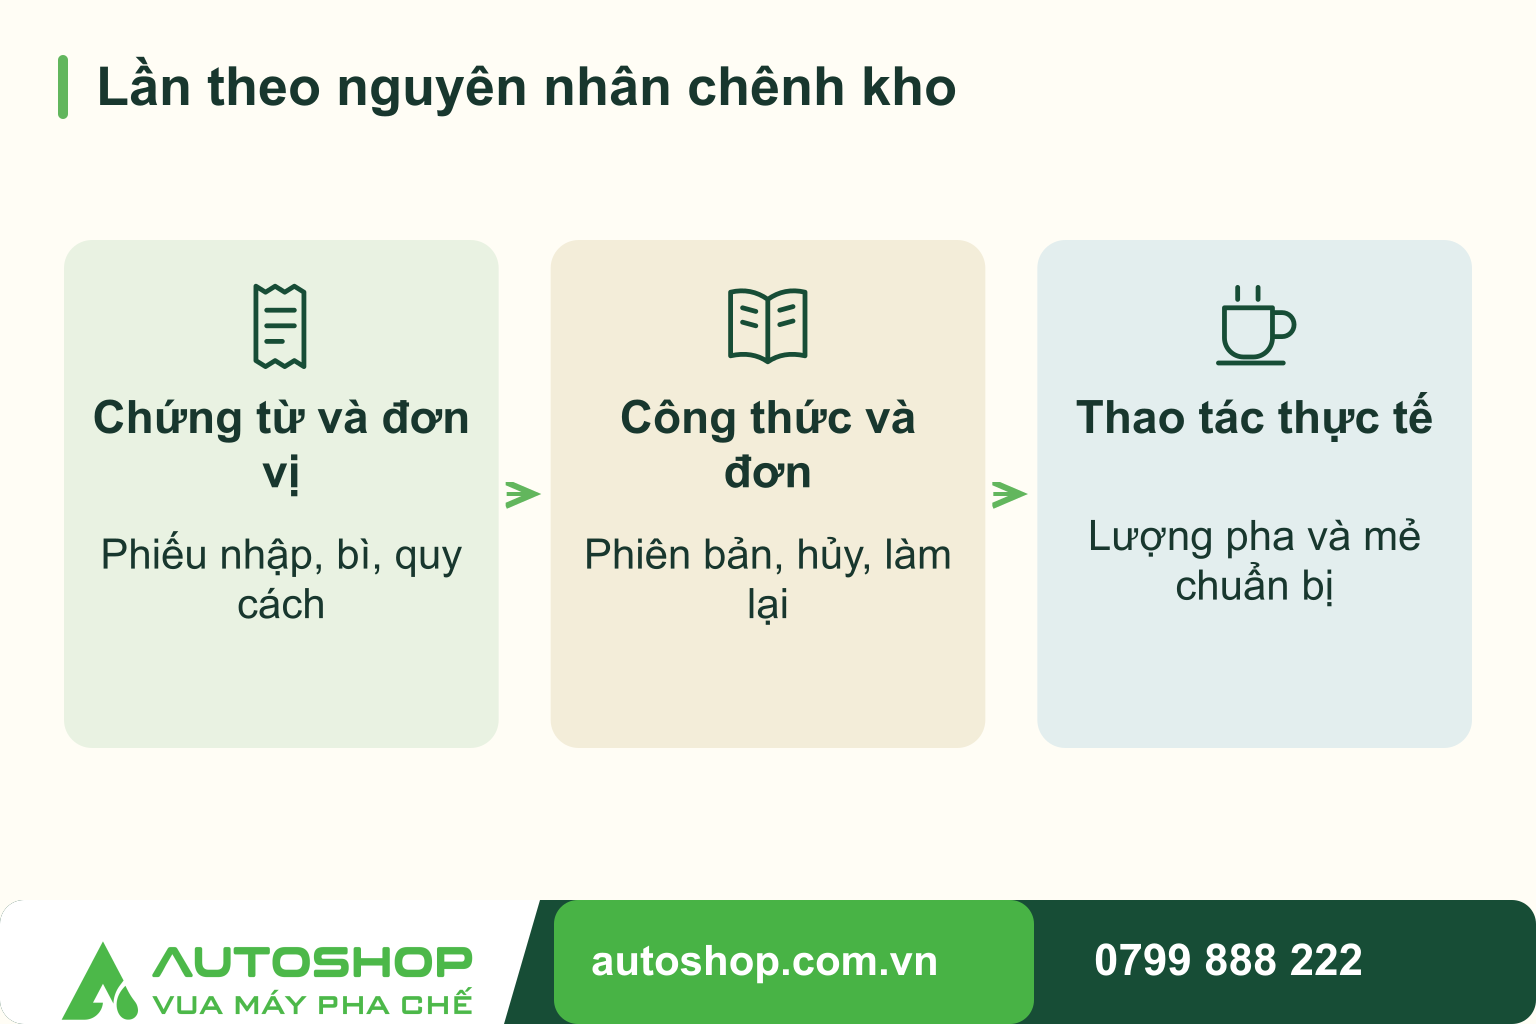
Đối chiếu theo thứ tự dễ kiểm tra trước: có bỏ sót phiếu nhập không, cân đã trừ bì chưa, công thức trên bảng có đúng phiên bản không, đơn đã hủy có bị tính nguyên liệu hai lần không. Sau đó mới quan sát thao tác pha và cách chuẩn bị mẻ.
| Hiện tượng | Nơi nên kiểm tra | Cách xử lý có thể thử |
|---|---|---|
| Chênh lớn ngay khi đổi nhân viên kiểm kê | Đơn vị, bì chai, quy cách đo | Dùng cùng dụng cụ và làm mẫu một lượt cùng nhau |
| Cốt cuối ngày thường bị bỏ nhiều | Quy mô mẻ so với lượng bán theo giờ | Chia mẻ phù hợp nhu cầu và điều kiện bảo quản |
| Sữa hao nhiều khi bán món nóng | Lượng rót vào ca, phần dư sau pha | Chuẩn hóa lượng chuẩn bị theo món và cỡ ly |
| Số món bán khớp nhưng nguyên liệu lệch | Ly tặng, làm lại, món nhân viên, đổi nguyên liệu | Ghi đúng mục đích sử dụng, không gộp tất cả vào “hao hụt” |
Không dùng một tỷ lệ hao hụt cố định để đánh giá mọi nguyên liệu. Tỷ lệ khác nhau có thể đến từ sơ chế, công thức hoặc cách đo; cần so cùng loại, cùng điều kiện và cùng phương pháp ghi. Nếu hàng thường phải bỏ sau mở, hãy rà lại cách bảo quản nguyên liệu pha chế cùng lượng chuẩn bị cho mỗi ca.
4. Đặt mức tồn và lịch kiểm kê theo quán
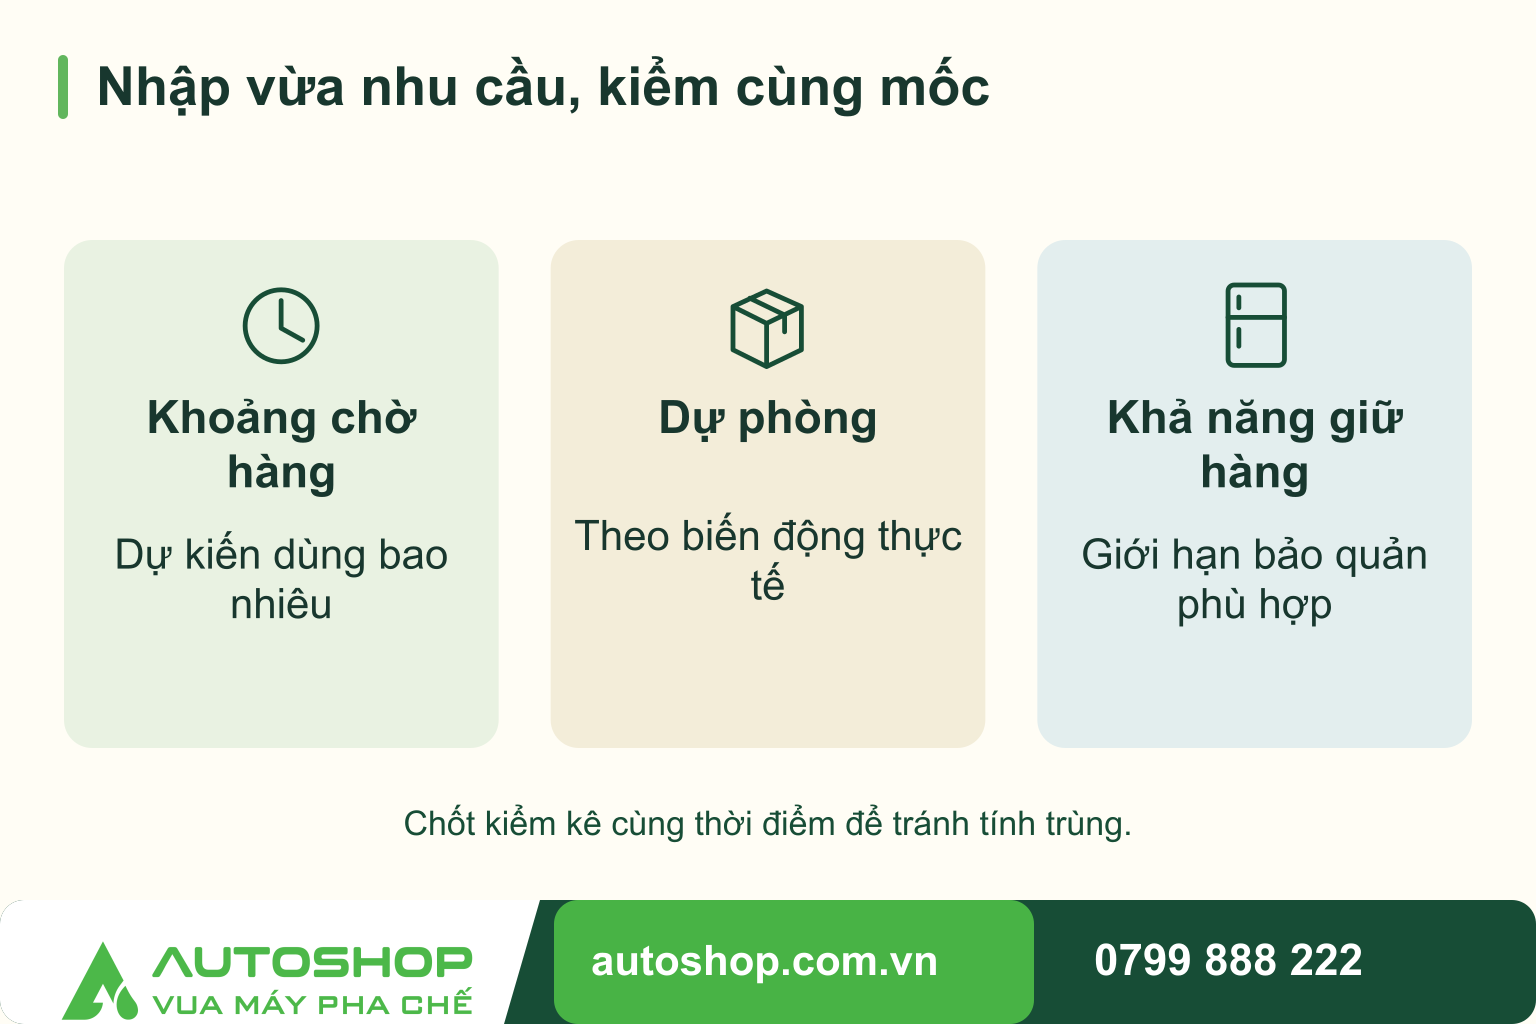
Mức tồn nên dựa vào lượng dùng trong thời gian chờ nhập hàng, cộng phần dự phòng phù hợp. Đồng thời, lượng mua phải dùng được trong điều kiện và hạn bảo quản của nguyên liệu. Mua nhiều để tránh hết hàng nhưng liên tục phải bỏ đi chưa phải quản lý tốt.
Ví dụ lập kế hoạch: nếu dự kiến dùng 2 lít một ngày và khoảng chờ bổ sung là hai ngày, nhu cầu cơ sở là 4 lít. Phần dự phòng còn phụ thuộc biến động bán, lịch nhà cung cấp và khả năng giữ hàng; không tự cộng một tỷ lệ rồi áp cho mọi quán.
Với nguyên liệu dễ hỏng hoặc đang lệch nhiều, kiểm tra thường xuyên hơn. Với nguyên liệu ổn định, chọn lịch đủ để phát hiện sai lệch trước kỳ mua tiếp. Mỗi lần kiểm kê nên chốt cùng một mốc, tránh để hàng vừa nhập hoặc vừa dùng bị tính hai lần.
Sau khi sửa một nguyên nhân, tiếp tục đo bằng cách cũ để xem chênh lệch có giảm không. Nếu chỉ đổi phần mềm hoặc đổi người ghi mà không sửa đơn vị, công thức và cách bàn giao, bảng số đẹp hơn vẫn có thể che cùng một vấn đề.