Theo dõi doanh thu, chi phí quán cafe: Biết tiền đi đâu và món nào đang bán
Để theo dõi doanh thu chi phí quán cafe, bạn cần tách ba việc: quán bán được bao nhiêu, tiền thực nhận và thực chi ra sao, chi phí nào thuộc kỳ đang xem. Tiền trong tài khoản tăng chưa chắc quán có lãi; một tuần mua nhiều hàng cũng chưa có nghĩa toàn bộ hàng đã dùng hết trong tuần đó.
Trong bài:
- 1. Ghi doanh thu theo đơn và phương thức thanh toán
- 2. Tách chi phí vận hành khỏi tiền mua sắm và tiền chủ quán
- 3. Đọc một ví dụ thu chi mà không nhầm thành lợi nhuận
- 4. Dùng báo cáo để chọn việc cần điều chỉnh
1. Ghi doanh thu theo đơn và phương thức thanh toán
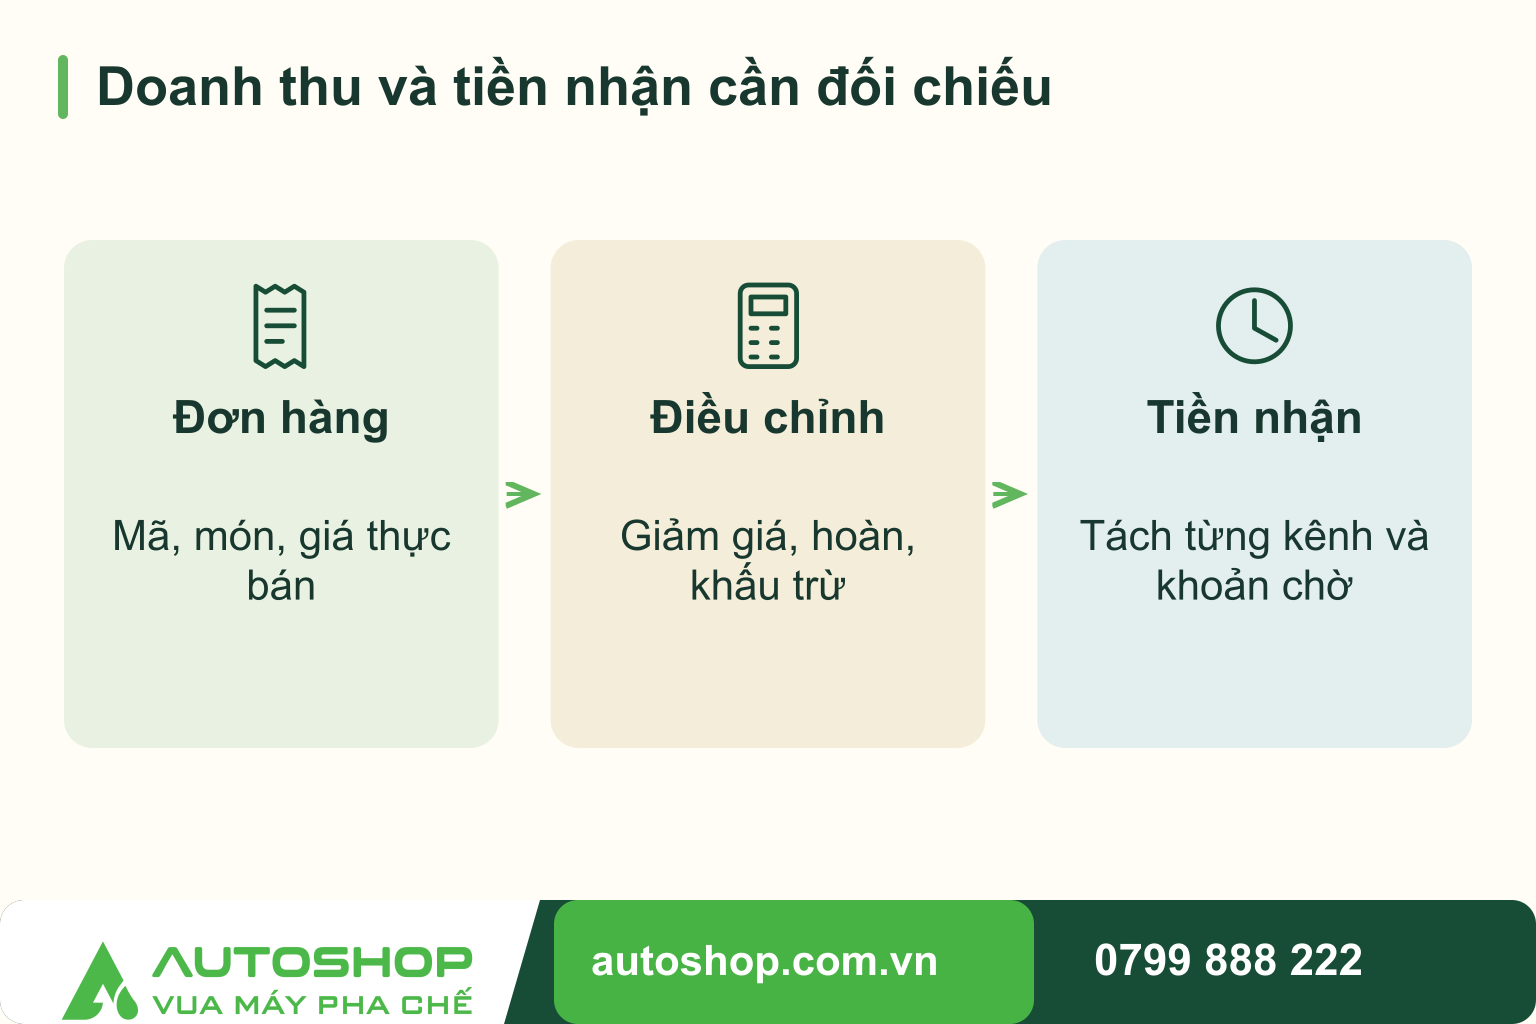
Mỗi đơn nên có mã, thời điểm, món, số lượng, giá bán, giảm giá, hoàn tiền và phương thức thanh toán. Nếu bán qua nhiều kênh, ghi rõ tại quán, mang đi hay nền tảng giao hàng để khi đối chiếu không cộng một đơn hai lần.
Số tiền nền tảng chuyển về có thể đã trừ các khoản theo thỏa thuận. Vì vậy, đối chiếu giá trị đơn, khoản khấu trừ và tiền thực nhận riêng, thay vì xem tiền chuyển về là toàn bộ doanh thu bán hàng. Khoản chưa được thanh toán cũng cần có danh sách theo dõi.
| Thông tin trong bảng bán hàng | Dùng để làm gì |
|---|---|
| Mã đơn và ngày bán | Tìm giao dịch gốc, tránh nhập trùng |
| Món, số lượng và giá thực bán | Xem nhóm món và khung giờ bán |
| Giảm giá, hủy và hoàn tiền | Giải thích khác biệt với tổng giá trên menu |
| Phương thức và trạng thái thanh toán | Đối chiếu tiền mặt, ngân hàng và khoản chưa nhận |
Mẫu bảng ngày, chi phí và tổng hợp trong bài hướng dẫn thu chi của iPOS có thể giúp hình dung cách tách dữ liệu. Trước khi dùng một file có sẵn, kiểm tra công thức và cách tính của file có đúng với quán mình không.
2. Tách chi phí vận hành khỏi tiền mua sắm và tiền chủ quán
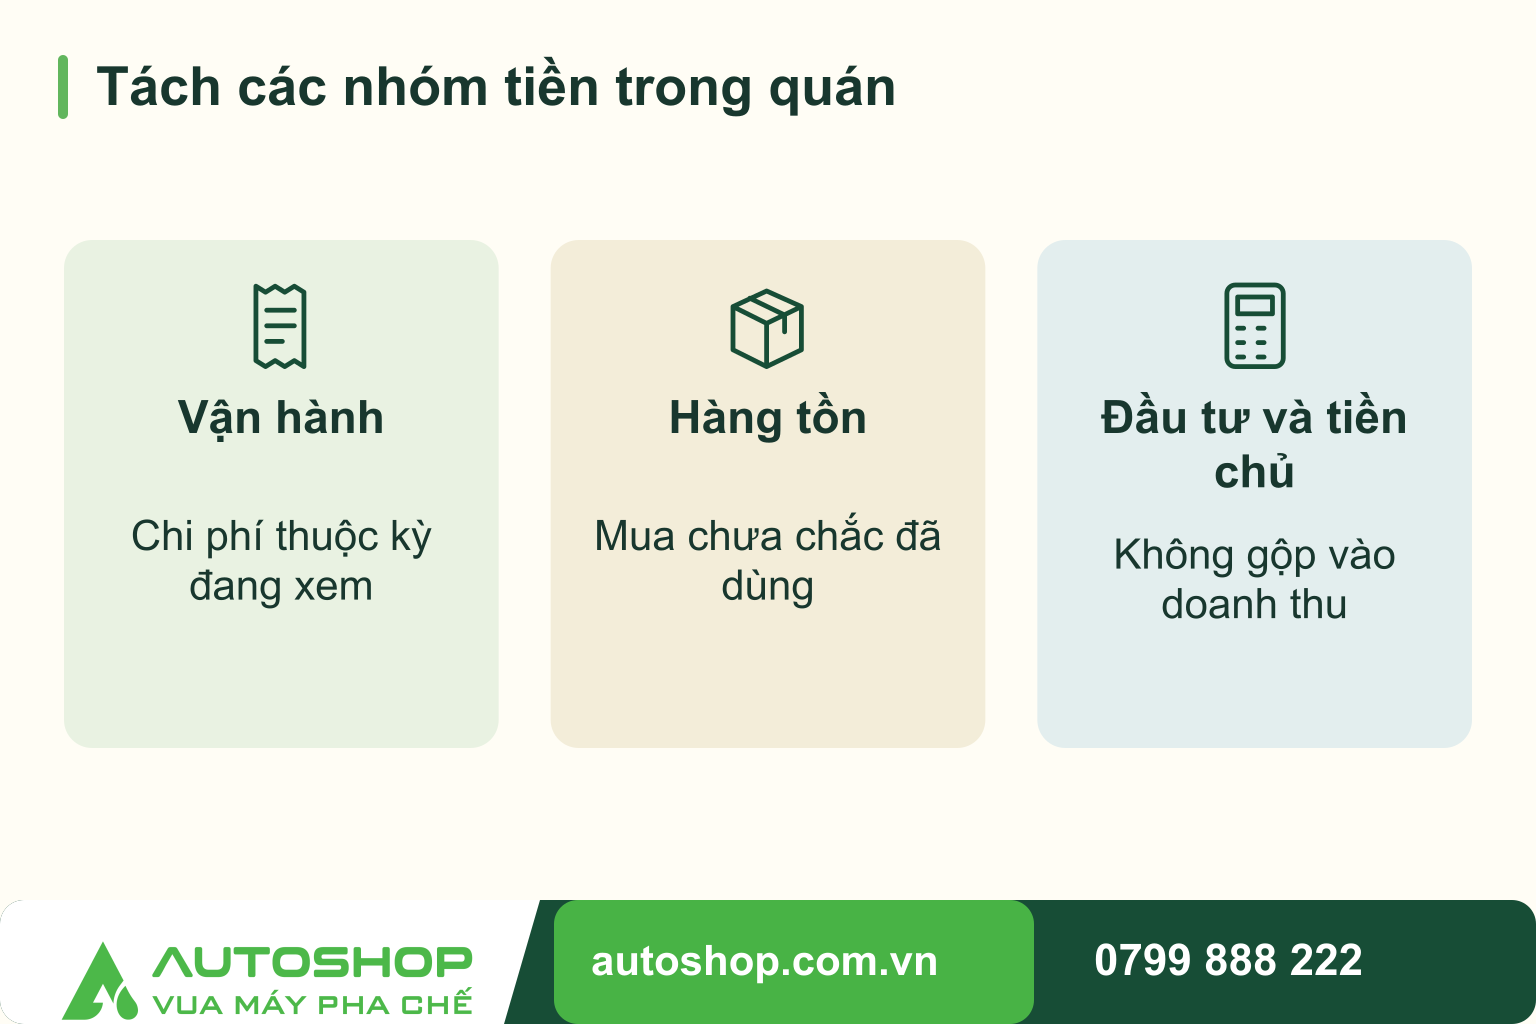
Theo dõi nguyên liệu, bao bì, nhân sự, thuê mặt bằng, dịch vụ sử dụng, sửa chữa và các khoản khác thành nhóm rõ ràng. Mua hàng, thanh toán công nợ và sử dụng hàng có thể xảy ra ở các ngày khác nhau; cần giữ chứng từ để hiểu đúng từng khoản.
Tiền mua nguyên liệu không luôn bằng chi phí nguyên liệu đã sử dụng. Có thể đối chiếu tồn đầu, hàng nhập, tồn cuối và các khoản chuyển hoặc trả để tính phần dùng trong kỳ. Ghi riêng hàng hỏng và phần dùng cho thử món để thấy nguyên nhân tăng chi phí.
Tiền chủ nộp thêm, khoản vay hoặc tiền rút về không phải doanh thu bán đồ uống. Với máy móc và khoản trả trước nhiều kỳ, cần cách phân bổ phù hợp khi xem kết quả kinh doanh; không lấy toàn bộ số chi trong ngày mua rồi kết luận lãi lỗ thường xuyên của quán. Phần hạch toán và nghĩa vụ thuế cụ thể nên được người phụ trách kế toán xử lý theo hình thức kinh doanh thực tế. Để hiểu tiền nguyên liệu đã đi đâu, cần kiểm kê và theo dõi hao hụt nguyên liệu cùng kỳ với số món bán.
3. Đọc một ví dụ thu chi mà không nhầm thành lợi nhuận
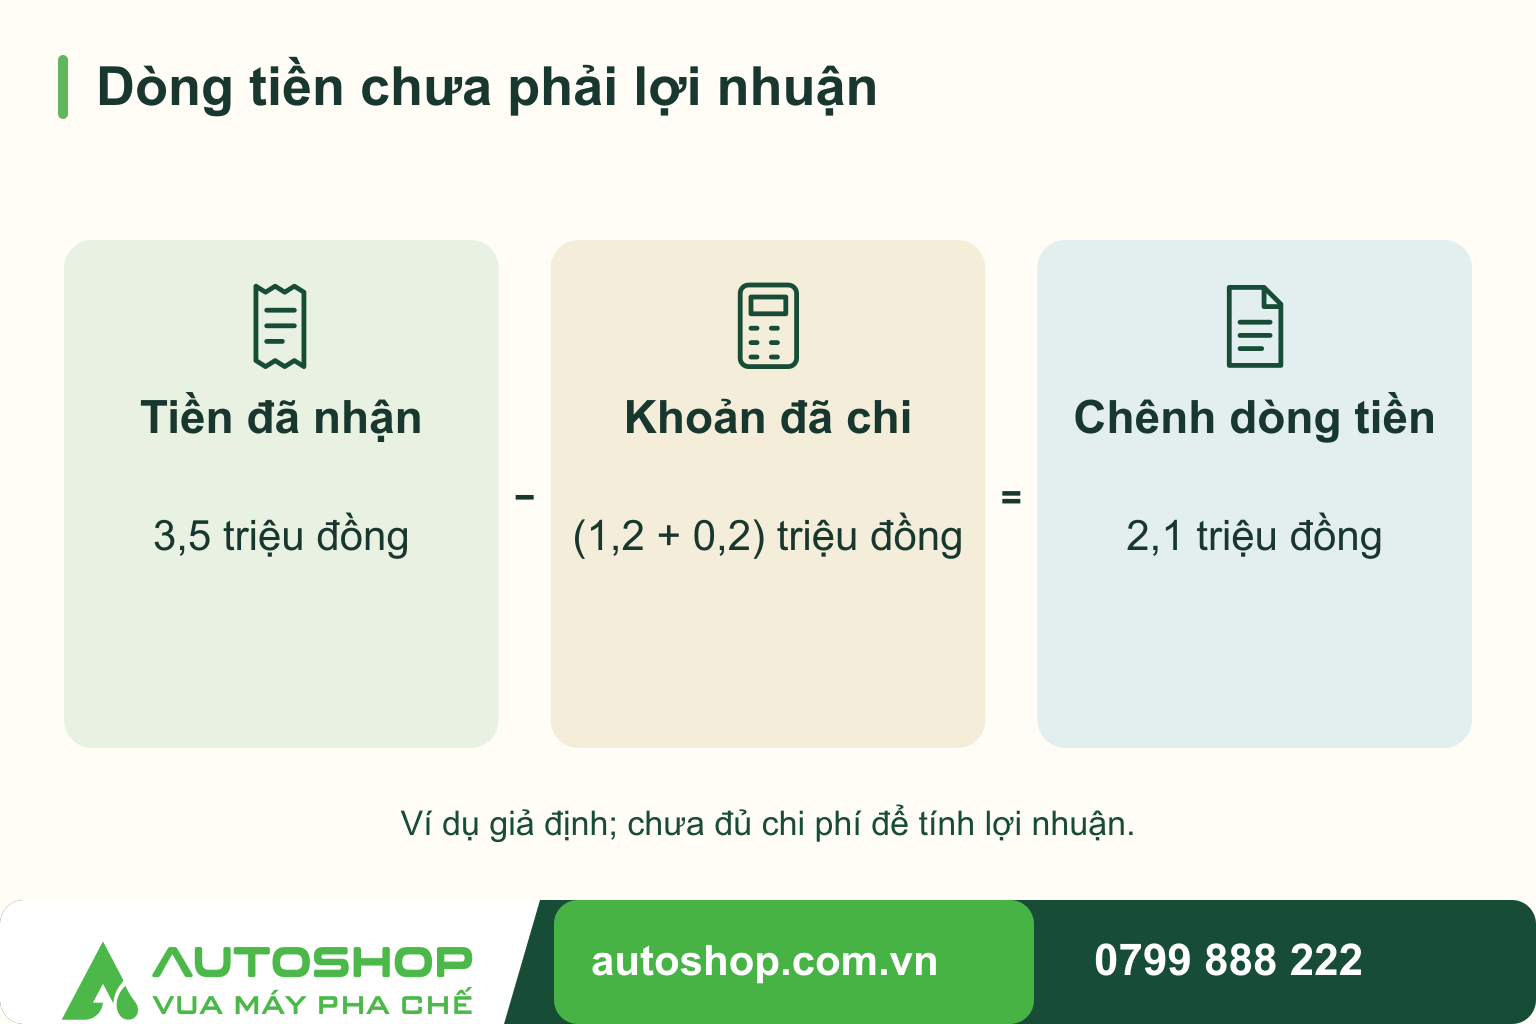
Giả sử một ngày quán có doanh thu bán hàng sau giảm giá là 4.000.000 đồng. Khách đã trả 3.500.000 đồng; 500.000 đồng còn chờ nền tảng thanh toán. Trong ngày, quán chi 1.200.000 đồng mua nguyên liệu và 200.000 đồng cho một khoản vận hành.
Dòng tiền từ các khoản trên = 3.500.000 − 1.200.000 − 200.000 = 2.100.000 đồng. Đây là ví dụ giả định, chưa gồm số dư đầu ngày và các khoản thu chi khác. 2.100.000 đồng không phải lợi nhuận: có nguyên liệu mua nhưng chưa dùng, đồng thời chưa tính đầy đủ nhân sự, mặt bằng và các chi phí thuộc ngày đó.
Khi xem kết quả theo tháng, ghép doanh thu và chi phí của cùng kỳ. Nếu muốn so hai tháng, kiểm tra số ngày mở cửa, chương trình giảm giá, món bán và khoản bất thường. Doanh thu tăng nhưng chi phí nguyên liệu, bao bì hoặc khuyến mại tăng mạnh hơn vẫn có thể khiến phần còn lại giảm.
4. Dùng báo cáo để chọn việc cần điều chỉnh
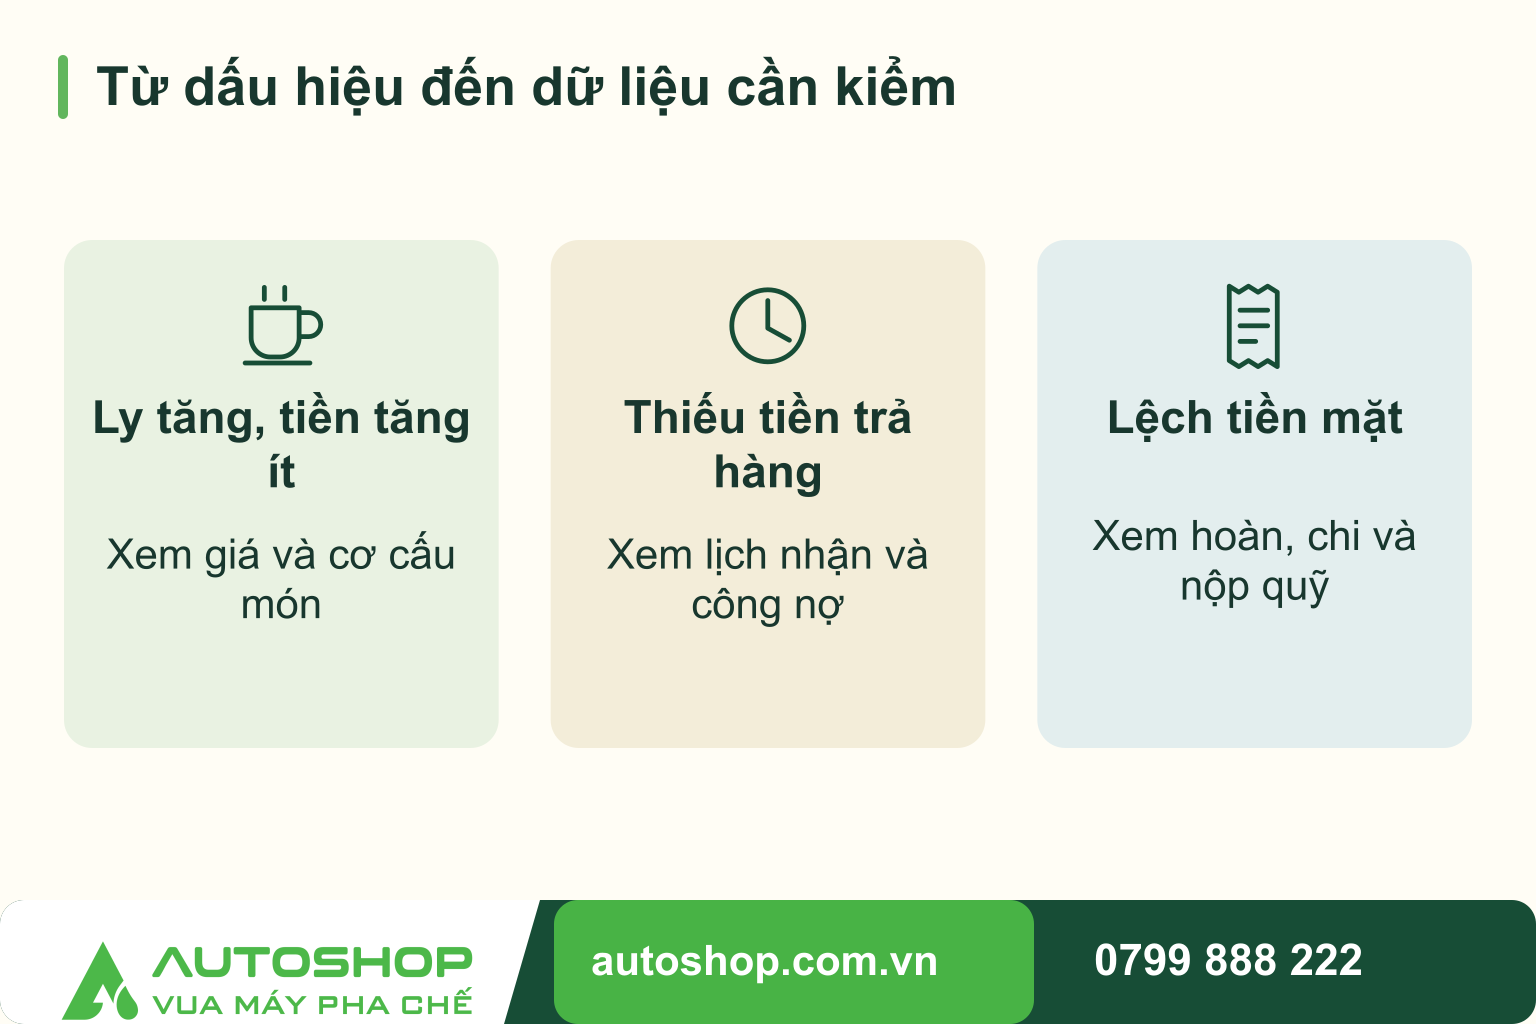
Chủ quán không cần xem mọi chỉ số mỗi ngày. Có thể bắt đầu bằng tiền đã đối chiếu, đơn còn chờ thanh toán, món bị hoàn hoặc làm lại và nguyên liệu có chênh lệch. Theo tuần hoặc tháng, xem nhóm món, khung giờ, chi phí và dòng tiền cho những khoản sắp đến hạn.
| Nếu thấy điều này | Nên kiểm tra trước |
|---|---|
| Số ly tăng nhưng tiền bán tăng ít | Giá thực bán, khuyến mại và cơ cấu món |
| Nguyên liệu dùng tăng hơn số món bán | Định lượng, pha thử, làm lại, hỏng và số tồn |
| Doanh thu có nhưng thiếu tiền trả nhà cung cấp | Lịch nhận tiền, công nợ và khoản đã chi trước |
| Tiền mặt lệch cuối ca | Hoàn tiền, chi tại quầy, nộp quỹ và giao dịch nhập sai phương thức |
Giữ một người chịu trách nhiệm chốt dữ liệu, lưu bản gốc và ghi lý do khi sửa. Bảng tính hay phần mềm đều cần dữ liệu đúng; công cụ không tự phát hiện được một khoản chi chưa từng được nhập.